Incremento del 77% en ganancias bancarias en el primer semestre: un hito desde 2018
Por Norma Aguilar — 20 Sep 2026
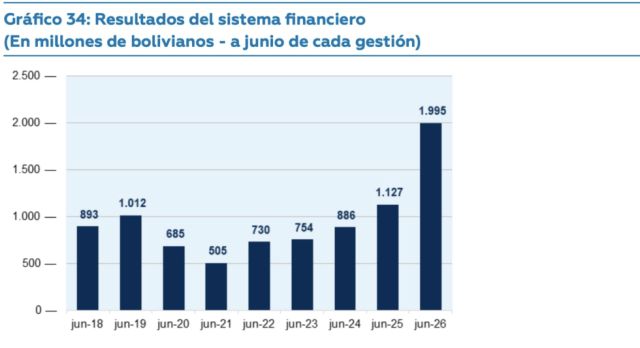
Las instituciones financieras en Bolivia alcanzaron una utilidad neta de Bs 1.995 millones durante la primera mitad de 2026, lo que representa un incremento del 77% en comparación con el mismo periodo de 2025. Este resultado es el más alto registrado desde 2018, según el Informe de Estabilidad Financiera del Banco Central de Bolivia (BCB) publicado en julio de 2026.
Este notable aumento en las ganancias se produce en un momento en que el Fondo Monetario Internacional (FMI) previó una contracción del 3,3% para la economía nacional en 2026, además de que los bloqueos en carreteras de mayo y junio impactaron negativamente en la actividad productiva del país.
El informe del BCB indica que el incremento de las utilidades no proviene de la actividad bancaria convencional, es decir, de los préstamos y el cobro de intereses. De hecho, el margen financiero bruto, que mide la diferencia entre lo que los bancos cobran por los créditos y lo que pagan por los depósitos, moderó el crecimiento de la rentabilidad en este semestre.
La mejora en las ganancias se atribuye a dos factores adicionales: primero, los "otros ingresos operativos netos", que incluyen comisiones y resultados de operaciones cambiarias, que contribuyeron con 0,73 puntos porcentuales al retorno sobre activos (ROA). Segundo, el ajuste por exposición a la inflación, que incrementó el valor contable de las deudas y activos, sumando 0,34 puntos al mismo indicador.
Como resultado de estos factores, el ROA anualizado se situó en 1,17% y el retorno sobre patrimonio (ROE) alcanzó 13,88%, en comparación con 0,69% y 8,54% respectivamente del año anterior.
A pesar de estos buenos resultados, el entorno bancario se muestra cauteloso. El crecimiento de créditos otorgados fue de apenas 3,35%, mientras que los depósitos aumentaron un 13,3%, alcanzando un récord histórico de Bs 255.956 millones. La morosidad se redujo a 2,9%, aunque los créditos reprogramados representaron el 12,2% de la cartera total.
Los sectores más afectados por la morosidad fueron restaurantes y hoteles (4,6%), comercio (3,7%) y transporte (3,4%), todos vinculados a conflictos sociales y restricciones en el suministro de combustibles. Adicionalmente, se observó una contracción en los créditos de vivienda debido a un menor dinamismo en el sector inmobiliario, con una caída del 27,2% en las ventas de cemento.
La sostenibilidad de estas ganancias debe ser analizada en función de las fuentes de ingreso
Esto se refiere a que gran parte de las utilidades del semestre provinieron de fuentes que no corresponden al negocio crediticio tradicional de los bancos, lo que plantea interrogantes sobre la continuidad de estas ganancias en el futuro.
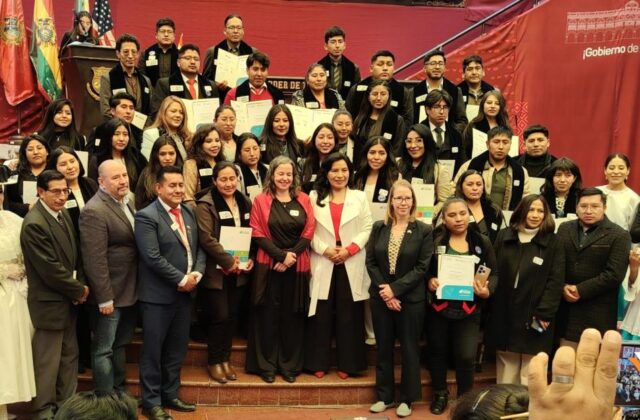
Graduación de 40 emprendedores en Oruro con apoyo de la Embajada de Estados Unidos
Por Germán Canaviri — 28 Oct 2026
La Academia para Emprendedores Bolivia cierra un ciclo de capacitación con la entrega de capital semilla a dos destacadas emprendedoras.
Bolivia evalúa importar gas de Argentina ante decreciente producción
Por Reynaldo Villca — 28 Oct 2026
El gobierno nacional se encuentra en la búsqueda de nuevas fuentes de gas, considerando a Argentina como un socio estratégico para futuros abastecimientos, a medida que se anticipa el fin de las exportaciones bolivianas para 2030.
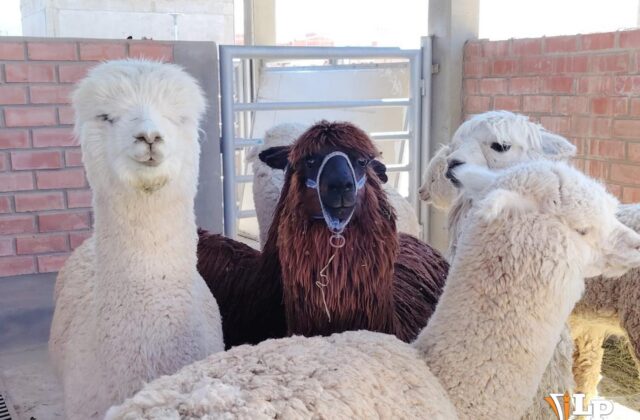
Capacitación para emprendedores de quinua y camélidos en Oruro
Por Víctor Challapa — 28 Oct 2026
La Gobernación de Oruro promueve el desarrollo de emprendimientos locales mediante capacitaciones en modelos de negocio, culminando con una feria departamental.